atone(アトネ)現金化に対応している業者は?利用前に知っておきたいリスクも解説
atone(アトネ)を現金化するには、対応している専門業者に依頼する方法と、換金性の高い商品を自分で購入して売却する方法の2つがあります。
おすすめは「対応している専門業者に依頼する方法」です。
自分で換金しやすい商品を選んで売り先を探す手間がなく、申し込めば業者が取引の流れを案内してくれます。
ただし、atoneの規約は現金化を目的とした利用を禁じており、業者の換金率を年率に直すと負担はかなり重くなります。
この記事では、おすすめのatone(アトネ)現金化に対応している業者(サイト)の紹介と、利用前に知っておきたいリスクも解説していきます。
atone(アトネ)現金化に対応しているサイト3選
atoneを買取の対象に入れていると公式サイトで示しているのは、ここで挙げる3サイトです。
換金率や振込時間は各社の公表値で、実際に適用される条件は申し込み時の査定で変わります。
| 項目 | 買取ForYou | プレミアム | アトニー |
|---|---|---|---|
| atoneの扱い | 対応アプリの一覧に掲載 | 申し込みフォームのカード種類に「アトネ」を掲載 | atone現金化の専門店として運営 |
| atoneの換金率 | 最大75% | 個別の記載なし (全体で80%以上、最大98.9%) | 最大80% |
| atoneの振込目安 | 最短1日〜3日 (即日振込の対象外) | 最短3日〜 (商品を受け取って返送後) | 最短翌日 |
| 営業時間 | 9:00〜22:00(全日) | 9時〜18時(申し込み受付は24時間) | 9時〜22時(会社概要欄は9:00〜20:00、申し込み受付は24時間) |
| 手数料 | 買取手数料0円 振込手数料140円 | 記載なし | 記載なし |
| 許可・届出 | 東京都公安委員会許可 古物商 第303312420551号 | 記載なし | 東京都公安委員会許可 古物商 第306601705364号 |
| 申し込み方法 | Webフォーム、LINE | メールフォーム、電話 | Webフォーム、LINE |
| 公式サイト | https://kaitori-foryou.com/ | https://prepay.biz/ | https://www.atony.jp/ |
出典:各社公式サイト(2026年9月時点)
3サイトとも、atoneを即日振込の対象にはしていません。
買取ForYouの「最短5分」やプレミアムの「最短3分」は、クレジットカードや他の決済アプリの目安です。
買取ForYou | atoneを対応アプリとして明記している
後払いアプリの買取に絞って運営しているサイトです。
| 公式サイト | https://kaitori-foryou.com/ |
|---|---|
| atoneの換金率 | 最大75% |
| atoneの振込目安 | 最短1日〜3日(即日振込の対象外) |
| 全体の換金率 | 初回は最大85%、2回目以降は80% |
| 対応アプリ | atone、ペイディApple専用、メルペイスマート払い、PayPayマネーライト、携帯キャリア決済、バンドルカード |
| 手数料 | 買取手数料0円、振込手数料一律140円 |
| 営業時間 | 9:00〜22:00(全日・年中無休) |
| 許可 | 東京都公安委員会許可 古物商 第303312420551号 |
| 所在地 | 東京都渋谷区渋谷2-12-11 |
| 連絡先 | 0120-781-600 |
| 申し込み | Webフォーム、LINE |
出典:買取ForYou公式サイト(2026年9月時点)
トップページに載っている「最大85%」は初回限定のレートで、対象は後払いアプリ全般です。
実際の画面
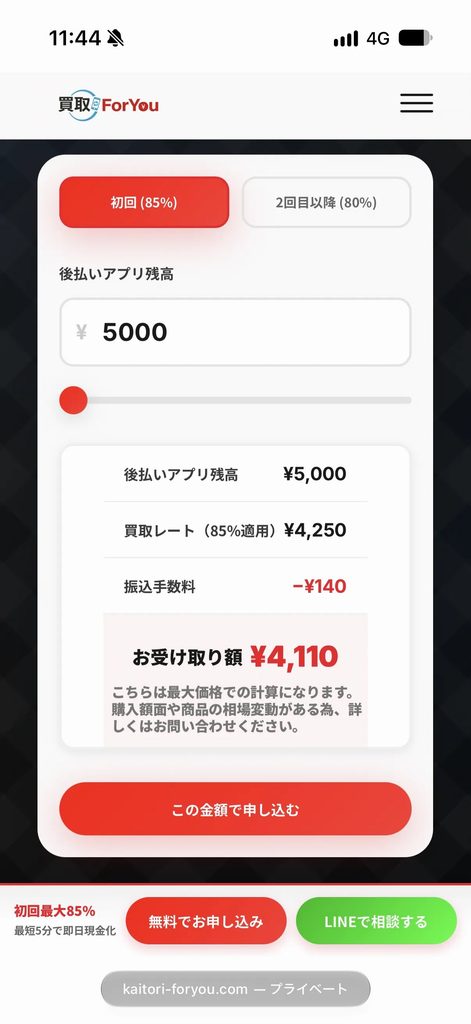
atone単体の欄は最大75%と別に書かれているため、この記事の読者が実際に見る数字は75%のほうになります。
「最短5分振込」もPayPayマネーライトの目安で、atoneは最短1日〜3日と注記されています。
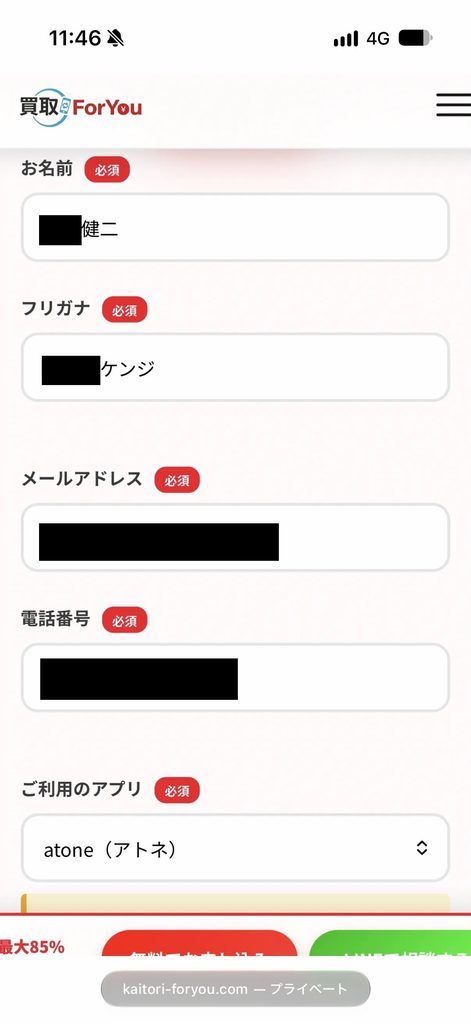
申し込みフォームにも、atoneは翌日以降の振込になる旨の但し書きが出ます。
急いでいる人ほど、トップの数字とatoneの数字を取り違えないようにしてください。
 けんじ
atone用の換金率と振込目安を別の欄に分けて書いてくれているのは親切。自分の場合いくらになって、いつ入るのかが最初から見えるのは安心できる。
古物商の許可番号と所在地、営業時間を公開している点は、番号を出していないサイトより確認の手間がかかりません。
プレミアム | 申し込みフォームでアトネを選べる
クレジットカードの現金化を主軸に、2018年から運営しているサイトです。
| 公式サイト | https://prepay.biz/ |
|---|---|
| atoneの扱い | 申し込みフォームの「カードの種類」で「アトネ」を選択できる |
| atoneの振込目安 | 最短3日〜 購入した商品を自宅で受け取り、返送して、同社に到着してからの振込 |
| 換金率 | 80%以上、最大98.9%(atone個別の記載はなし) |
| 最低申込額 | 5,000円から |
| 即日振込の限度額 | 最大500万円 |
| 対応する決済 | アトネ、バンドルカード、バンキットカード、ワンバンク、Kyash、au PAY、ソフトバンクカード、dプリペイドカード、PayPayマネーライト、メルペイ、ペイディあと払いプランApple専用、クレジットカード |
| 営業時間 | 9時〜18時(申し込み受付は24時間・年中無休) |
| 必要書類 | 身分証明書の両面、身分証を持った自画像、現住所記載の公的郵便物、振込先口座情報、カードまたはカードアプリのスクリーンショット |
| 本人確認 | 初回のみ必須。申し込み時にアップロードすると優先審査になる |
| 申し込み資格 | 本人名義のカードを持っている、満19歳以上、同社を貸金業ではないと理解している |
| 特典 | 新規は最大1万円プレゼント、他社利用経験者は他社の還元率より3〜5%高い案内 |
| 運営者 | プレミアム(〒105-0013 東京都港区浜松町2丁目2番15号) |
| 連絡先 | 0120-066-300 |
出典:プレミアム公式サイト・申し込みフォーム・運営者情報(2026年9月時点)
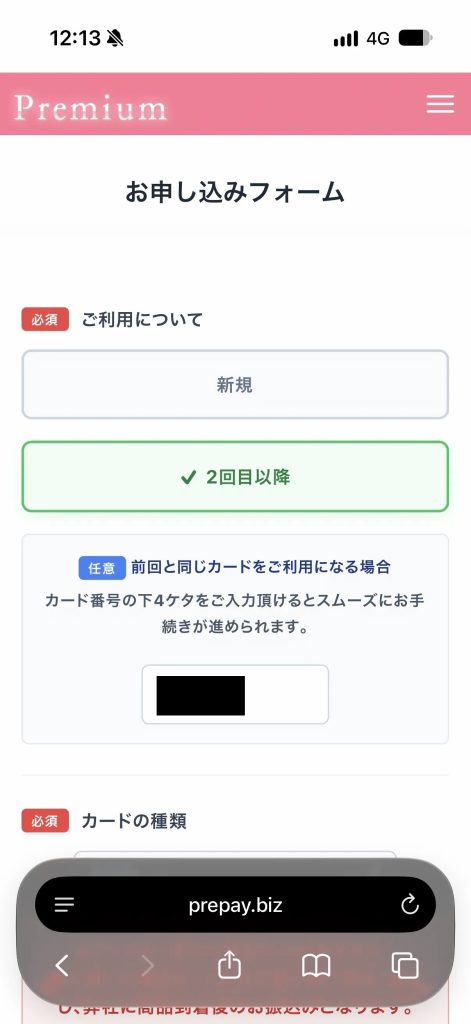
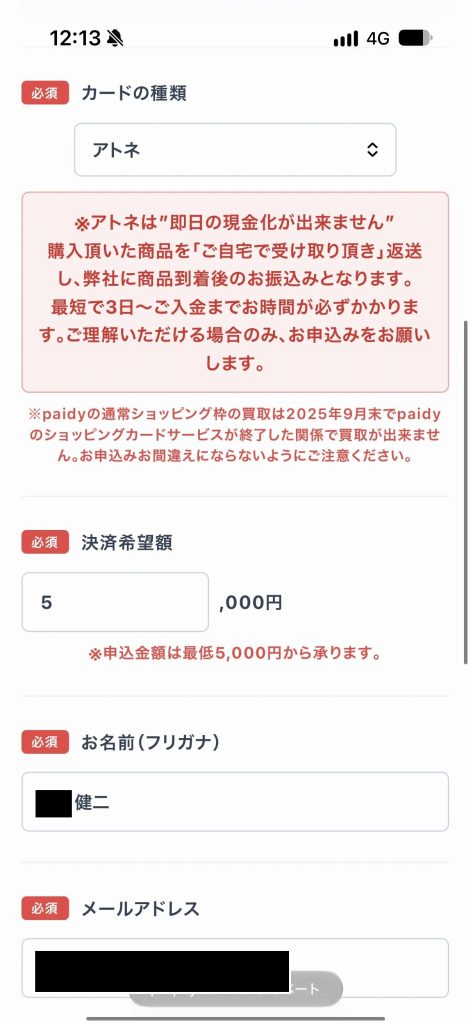
申し込みフォームのアトネには、他の決済にはない但し書きが付いています。
購入した商品をいったん自宅で受け取り、それを返送して、同社に届いてから振り込むという流れです。
公式に「最短で3日〜、必ず時間がかかる」と書かれているので、トップページの「最短3分」はatoneには当てはまりません。
換金率も決済ごとの内訳は出ておらず、80%以上・最大98.9%という数字は条件つきの上限です。
atoneでいくらになるかは、見積もりを取るまで分からないと考えておいてください。
最低申込額は5,000円からで、本人確認書類は初回だけ必要になります。
実際の画面
申し込み資格に「当社を貸金業ではないと理解している」という一文が入っている点にも、目を通しておいてください。
これは利用者側に貸付ではないと認めさせる形の確認で、金融庁が実態は貸付けにあたるおそれがあると指摘している論点と裏表の関係にあります。
けんじ申し込みフォームでアトネをそのまま選べるのは分かりやすい。本人確認書類は初回だけなので、最初にそろえておけば2回目以降はかなり楽になる。
アトニー | atoneの現金化を専門にうたっている
サイト名のとおり、atoneの現金化を専門に掲げているサイトです。
| 公式サイト | https://www.atony.jp/ |
|---|---|
| atoneの換金率 | 最大80% |
| atoneの最低利用額 | 4,000円から(サイト内に2,500円からの記載もあり) |
| atoneの振込目安 | 最短翌日(即日の記載なし) |
| その他の対応 | 10種類以上のアプリ・カードに対応(3,000円から、最大80%)。アプリ名の一覧は掲載なし |
| 手数料 | 記載なし |
| 営業時間 | 9時〜22時(会社概要欄は9:00〜20:00、申し込み受付は24時間・年中無休) |
| 必要書類 | 身分証明書両面の写真(マイナンバーカードは表面のみ)、身分証を顔の横に持った自画像 |
| 利用条件 | 利用規約では20歳未満は利用不可(FAQでは18歳未満は不可と記載) |
| キャンセル | 申し込み完了後はキャンセル・商品の返還不可 |
| 許可 | 東京都公安委員会許可 古物商 第306601705364号 |
| 所在地 | 東京都千代田区神田須田町1丁目(番地の記載なし) |
| 連絡先 | info@atony.jp(電話番号の記載なし) |
| 申し込み | Webフォーム、LINE(やり取りはメールかLINEのみ) |
出典:アトニー公式サイト・買取利用規約(2026年9月時点)
atoneの換金率は最大80%で、最低額は対応アプリ欄では4,000円から、別の欄では2,500円からと書かれています。
atone以外のアプリ・カードは「3,000円から・最大80%」と別枠で載っているので、申し込み時にatoneの条件を確かめてください。
振込は最短翌日とされていますが、規約では振込日数はあくまで目安で保証はしないと断っています。
流れは、申し込み後にスタッフから買取金額などの取引内容が届き、同社が指定する商品をatoneで購入して買い取ってもらう形です。
指定の商品以外は買い取らないと明記されており、NP会員規約が禁じる「買取業者などがあらかじめ買い取ると合意したうえで行う購入」にそのまま当たる手順です。
「創業以来アカウント事故0件」とうたっていますが、これは同社の自己申告で、atone側の注文ごとの審査を左右するものではありません。
古物商の許可番号は出ている一方、所在地は丁目まで、連絡先はメールアドレスだけで、手数料の記載もありません。
営業時間もFAQでは9時〜22時、会社概要では9:00〜20:00と食い違っています。
申し込みが完了した時点でキャンセルはできないと規約にあるので、金額と入金日をメールで確かめてから商品を購入する順番は崩さないでください。
申し込む前に公式サイトで確かめたい3点
3サイトとも、掲載されている数値は「最大」「最短」の表記です。
先に次の3点を見ておくと、振り込まれた金額を見てから驚く事態を減らせます。
| 確認する項目 | 見る場所 | ずれやすい点 |
|---|---|---|
| atoneに適用される換金率 | 対応アプリの一覧、査定シミュレーション、見積もり | トップの最大値は他の決済や初回限定の数字であることが多い |
| atoneの入金までの日数 | アプリ別の振込目安、申し込みフォームの注記 | 3サイトとも即日の対象外で、商品の購入や返送が挟まる |
| 手数料と差し引き後の金額 | 手数料の記載、シミュレーション結果 | 振込手数料が別途引かれる、記載自体がないサイトもある |
そのうえで、渡す書類の一式(身分証、セルフィー、口座情報)を預ける相手として納得できるかを判断してください。
atoneのログイン情報まで求めてくる相手なら、そこで手を止めるのが安全です。
atone現金化の代わりに使える資金調達手段6つを比較
業者に申し込む前に、ほかの資金調達手段で間に合わないかも見ておくと安心です。
手元に残る金額で比べると、下の6つで間に合う場合はatoneの現金化より負担が軽く済みます。
けんじ会社に給与の前払い制度があると知ったのは、全部終わったあとだった。人事に一言聞けば済んだかもしれない。あのころの自分に一番言いたいのはこれ。
| 手段 | 調達の目安 | コスト | 入金までの目安 | 向いている人 |
|---|---|---|---|---|
| 緊急小口資金 | 10万円以内 | 無利子 | 数日〜2週間程度 | 収入が一時的に途絶えた人 |
| 生活困窮者自立支援制度 | 制度により変動 | 相談は無料 | 相談当日〜 | 家賃や光熱費が払えない人 |
| 正規のカードローン | 数万円〜 | 年3〜18%程度 | 最短即日 | 安定収入があり返済目処が立つ人 |
| 給与前払い制度 | 働いた分の範囲 | 数百円程度の手数料 | 即日〜翌営業日 | 制度がある会社の従業員 |
| 手持ちを売る | 売る品物による | 販売手数料のみ | 店頭なら即日 | 売れる物が家にある人 |
| 債務整理 | 支出を止める手段 | 法テラス利用で分割可 | 受任通知で督促停止 | すでに複数の支払いが滞っている人 |
緊急小口資金なら無利子で10万円以内を借りられる
市区町村の社会福祉協議会が窓口になっている公的な貸付制度です。
失業や減収、急な出費で一時的に生活が立ち行かなくなった世帯が対象で、保証人も利子もいりません。
| 貸付限度額 | 10万円以内 |
|---|---|
| 貸付利子 | 無利子 |
| 連帯保証人 | 不要 |
| 据置期間 | 貸付けの日から2月以内 |
| 償還期限 | 据置期間経過後12月以内 |
| 窓口 | お住まいの市区町村社会福祉協議会 |
出典:厚生労働省「生活福祉資金貸付条件等一覧」(2026年9月時点)
据置期間があるので、借りてすぐ返済が始まるわけではありません。
ただし審査と面談があるぶん即日には向きません。そこが弱点です。
生活費そのものが足りない状態が続いているなら、単身で月15万円以内を原則3か月(延長で最長12か月)借りられる総合支援資金も同じ窓口で相談できます。
生活困窮者自立支援制度は相談だけでも使える
各自治体に置かれた自立相談支援機関が、家計の立て直しや住まいの確保をまとめて相談できる窓口です。
| 対象 | 経済的に困窮し、生活に困っている人 |
|---|---|
| 費用 | 相談は無料 |
| 主な支援 | 住居確保給付金、家計改善支援、就労支援など |
| 窓口 | 市区町村の自立相談支援機関(福祉担当課) |
出典:厚生労働省(2026年9月時点)
貸付ではないので、返す必要がない支援にたどり着くこともあります。
家賃を滞納しそうなら住居確保給付金の対象になる可能性があるため、現金化を検討する前に一度電話してみる価値はあります。
正規のカードローンは即日融資に対応している
貸金業登録を受けた消費者金融や銀行のカードローンは、上限金利が法律で年20%までと決まっています。
| 借入額の目安 | 数万円〜(審査による) |
|---|---|
| 金利 | 年3.0〜18.0%程度(各社公式) |
| 融資までの時間 | 最短即日(申込時間による) |
| 無利息期間 | 初回30日間などの設定がある会社も |
| 必須条件 | 安定した収入、本人確認書類 |
注:金利・無利息期間は会社ごとに異なるため、申込前に各社の公式サイトで確認してください。
後述する実質年率の試算を見ると分かりますが、現金化業者に払う負担は正規のカードローンより桁がひとつ違います。
借りられる状態にあるなら、こちらのほうが圧倒的に安く済みます。
ただし返済の目処が立たないまま借りると多重債務の入口になるので、そこは切り分けが必要です。
勤務先の給与前払い制度は手数料が数百円で済む
すでに働いた分の給与を、給料日前に受け取れる仕組みです。
| 受け取れる額 | すでに働いた分の給与の範囲内 |
|---|---|
| 手数料 | 1回あたり数百円程度(制度による) |
| 入金 | 即日〜翌営業日 |
| 確認先 | 勤務先の人事・総務 |
借金ではなく自分の給与の前倒しなので、利息という考え方がありません。
導入していない会社も多いため、まずは就業規則か人事に確認してください。
フリマアプリや買取店なら手数料だけで現金になる
atoneで新しく商品を買って売るのではなく、すでに持っている物を売る方法です。
| 調達額 | 売る品物の相場による |
|---|---|
| コスト | フリマアプリは販売手数料、買取店は無料 |
| 現金化まで | 店頭買取なら当日、フリマは売れてから |
| 必要書類 | 買取店は本人確認書類 |
買った瞬間に3割前後を失う現金化と違い、目減りするのは手数料分だけです。
急ぐなら店頭買取、少しでも高く売りたいならフリマアプリ。使い分けはこれだけです。
すでに返せないなら債務整理で督促を止められる
atoneを含む支払いが複数重なって回らなくなっているなら、現金を作る段階ではなく支払いを組み替える段階です。
| 主な手続き | 任意整理、個人再生、自己破産 |
|---|---|
| 費用 | 法テラスの立替制度で分割払いが可能 |
| 効果 | 弁護士や司法書士からの受任通知で督促が止まる |
| 相談先 | 法テラス・サポートダイヤル 0570-078374 |
| 受付時間 | 平日9:00〜21:00、土曜9:00〜17:00 |
出典:日本司法支援センター(法テラス)公式サイト(2026年9月時点)
現金化で作った数万円は翌月の請求で消えますが、債務整理なら毎月の支払いそのものを組み替えられます。
収入に対して返済が明らかに重いなら、早い段階で相談したほうが選べる手続きが増えます。
けんじ支払いが重なっていた時期は、請求のメールを開くのも嫌だった。ひとりで抱え込まずに誰かに相談していれば、もう少し早く楽になれたと思う。
atone現金化が規約違反になる理由
atoneはネットプロテクションズが運営する後払い決済サービスで、利用にはNP会員規約が適用されます。
ネットプロテクションズはこの規約のなかで、現金化にあたる購入を名指しで禁じています。
NP会員規約が禁止している購入のパターン
第9条第2項の禁止事由には、次のような購入が並んでいます。
- 金券類、前払式支払手段、暗号資産、回数券などの購入で、社会通念や過去の取引履歴に照らして相当と認められない頻度・金額のもの
- 貴金属類、ブランド品、家電製品など換金性の高い商品等の購入で、同様に相当と認められない頻度・金額のもの
- 買取業者などがあらかじめ買い取ると合意したうえで行う購入
- 第三者への転売を目的とする購入
出典:NP会員規約(2026年9月時点)
現金化の手口は、どのルートを通ってもこのいずれかに当たります。
業者にあらかじめ買い取ってもらう前提で注文すれば3つ目に該当し、自分でギフト券や家電を買って売れば1つ目か2つ目、そして4つ目にも重なります。
「業者を使わず自分でやれば規約違反ではない」という説明は、条文を読むかぎり成り立ちません。
違反が分かると会員資格の停止や取消しの対象になる
禁止事由に該当したときの措置は第7条、支払いが遅れたときの遅延損害金は第30条に書かれています。
| 会員資格 | 事前の通知・催告なしに一時停止または取消し(第7条) |
|---|---|
| 遅延損害金 | 支払いが遅れた未払額に年14.6%(第30条) |
出典:NP会員規約 第7条・第30条(2026年10月時点)
会員資格が止まるとatoneで新しく買い物はできなくなりますが、すでに使った分の支払いはそのまま残ります。
現金化は手元の数万円を前借りする行為なので、受け取った額より多い金額を翌月に払うことになり、資金繰りは現金化前より苦しくなりがちです。
けんじ現金化した翌月、給料日に請求を払ったら、手元はまたほとんど残らなかった。気づけば次の月も同じことを考えていて、あれが一番怖かった。
短期間に高額な注文が続いたり、支払いが遅れている状態で換金性の高い商品を買ったりすると、注文ごとの審査で引っかかりやすくなります。
滞納すると手数料が積み上がっていく
atoneは支払いが遅れると、遅延損害金とは別に延滞事務手数料が加算されます。
| 延滞事務手数料 | 100円(税込) |
|---|---|
| 翌月後払いの加算 | 初回の支払期限が切れた翌月から、毎月10日と25日 |
| つど後払いの加算 | 初回の支払期限が切れた30日後から、15日ごと |
| 請求手数料 | コンビニ端末・銀行ATM(Pay-easy)249円/口座振替99円(いずれも税込) |
出典:atone公式FAQ(2026年9月時点)
翌月後払いなら月に2回、100円ずつ増えていく計算です。
金額そのものは小さく見えますが、督促の電話が始まり、長引けば弁護士法人などの債権回収機関に回収が委託されるという流れを考えると、放置して得になる要素はありません。
atone現金化の業者ルートに潜むリスク
検索すると「atone対応」を掲げる業者が出てきますが、この業態そのものに行政と弁護士会が警告を出しています。
金融庁は経済的な実態が貸付けだと指摘している
金融庁は後払い(ツケ払い)現金化について、形式的には商品の売買でも、商品代金の支払いに先立って購入者が金銭を受け取る仕組みだと説明しています。
そのうえで、形の上では売買であっても「経済的な実態が貸付け」であり、それを業として行えば貸金業に当たるおそれがあるとしています。
登録のないまま貸金業を営む事業者については「違法なヤミ金融業者」だと明記しました。
高額な支払いによってかえって経済的生活が悪化し多重債務に陥る危険性、個人情報が悪用されたりネット上でさらされる危険性にも触れています。
出典:金融庁「『今すぐ現金』『手軽に現金』にご注意ください!」(2026年10月時点)
日本弁護士連合会も2021年6月25日付の会長声明で、後払い現金化を新手のヤミ金融と位置づけ、徹底的な取締りを求めました。
実際に摘発された事例がある
取締りは声明どまりではありません。
2021年9月には、北海道警が後払い現金化の手口で違法な貸金業を営んだとして複数人を逮捕しています。
不要品買取を装った先払い現金化の事業者についても、警視庁が出資法違反(超高金利)の疑いで運営者を逮捕し、約1,600人に2億数千万円を貸し付けたとみられると報じられました。
利用者が処罰された事例は確認できませんが、取引相手が摘発対象になる業態だという事実は変わりません。
業者が摘発されれば、そこに渡した本人確認書類や口座情報は捜査の対象資料として残ります。
換金率75%の負担を年率に直すと400%を超える
業者のサイトでは換金率70〜80%前後という数字が並びますが、これは実質的な金利に読み替えられます。
5万円分を使い、翌月27日に口座振替(請求手数料99円)で支払う前提で計算しました。
| 換金率 | 手取り | 翌月の支払額 | 差額 | 実質年率の目安 |
|---|---|---|---|---|
| 80% | 40,000円 | 50,099円 | 10,099円 | 約307% |
| 75% | 37,500円 | 50,099円 | 12,599円 | 約409% |
| 70% | 35,000円 | 50,099円 | 15,099円 | 約525% |
注:当サイトによる試算。支払いまでの期間を30日として、差額÷手取り×365÷30で年率換算した概算値です。換金率は各業者サイトが示す水準であり、公式に保証された数値ではありません。
出資法が定める上限金利は年20%です。
正規のカードローンの上限が年18%前後であることを踏まえると、換金率75%の場合で負担の差は20倍以上になります。
換金率という言い方になっているだけで、支払う側から見れば超高金利の借入と変わりません。
けんじ当時は「2割くらい減るだけ」と軽く考えてた。1か月で2割減るなんて、冷静になれば普通の話じゃないのに。
アカウント情報を渡す形式の業者は特に危ない
業者によっては、atoneのログイン情報や本人確認書類の画像を求めてきます。
これを渡すと、自分の名義で何を注文されたかを把握できない状態になります。
アカウントの管理責任は会員本人にあるため、身に覚えのない請求が来ても、自分の手で渡したという事実が残ります。
国民生活センターが2025年7月2日に公表した資料では、後払い決済サービスに関する相談が2021年度の14,555件から2024年度には43,964件へと3年で約3倍に増えており、身に覚えのない商品の請求が後払い事業者から届いたという相談例が挙げられています。
atone現金化が即日で終わらない理由
即日をうたう業者サイトは多いのですが、atoneの仕組みを踏まえると、当日中に現金が届く前提で動くのは危ない賭けです。
利用上限額は公開されていない
atoneの公式FAQは、利用上限額について「お客様のご利用状況に応じて変動いたします」と説明しています。
さらに「atoneは上限金額に関わらず、ご注文ごとに審査を行っており、審査結果はお客様のご利用状況や商品の種類によって変動いたします」とも書かれています。
出典:atone公式FAQ「お買い物のご利用上限額を知りたい」(2026年9月時点)
つまり、枠がいくらあるかは事前に確定できず、商品の種類によっては注文そのものが通りません。
換金性の高い商品ほど審査で弾かれやすいので、業者の想定どおりに注文が通る保証がない状態から始まります。
残り枠はアプリの「上限金額までのこり」で確認できますが、その金額がそのまま使えるとは限りません。
商品が届くまでのタイムラグが避けられない
現金化の流れは、注文して商品が確保され、それを買い取ってもらって振込という順番です。
ネット注文の商品が手元に届くまで数日かかり、業者側の本人確認や査定もそこに乗ります。
結果として、申し込んだその日に口座へ入る形にはなりにくく、実際には翌日以降の着金を前提に案内されることが多くなります。
今日中に支払わなければならないものがあるなら、そもそも手段として間に合いません。
けんじ「今日中に」と焦っていたのに、結局お金が入ったのは数日後だった。間に合わないと分かった時点で、支払先に待ってもらえないか連絡するほうが先だったと思う。
atone現金化を考えるほど苦しいときの相談先
現金化を検討している時点で、家計の状態はかなり切迫しているはずです。
公的な相談窓口はどれも無料で、名前を出さずに相談できるところもあります。
| 窓口 | 番号 | 受付時間 | 相談できる内容 |
|---|---|---|---|
| 消費者ホットライン | 188 | 地域の窓口の時間に準じる | 契約トラブル全般 |
| 警察相談専用電話 | #9110 | 平日8:30〜17:15(都道府県による) | ヤミ金被害、脅迫的な取立て |
| 貸金業相談・紛争解決センター | 0570-051-051 | 平日9:00〜17:00 | 登録業者かの確認、取立てへの対応 |
| 法テラス・サポートダイヤル | 0570-078374 | 平日9:00〜21:00、土曜9:00〜17:00 | 債務整理、弁護士費用の立替 |
| 市区町村社会福祉協議会 | 各地域 | 各地域 | 緊急小口資金、総合支援資金 |
出典:各機関公式サイト(2026年9月時点)
すでに業者と取引してしまった場合も、契約が無効と判断される余地があります。
取立てが始まっているなら、支払いを続ける前に弁護士や司法書士へ相談してください。
けんじ当時の自分は、結局どこにも電話しなかった。こういう窓口があること自体を知らなかったから。知っていたら、まず188にかけていたと思う。
atone現金化に関するよくある質問
atone現金化は違法ですか?
利用者が現金化を行ったこと自体を直接処罰する法律の規定は確認できません。
ただし会員規約が明確に禁じている行為であり、業者側については金融庁が貸金業に該当するおそれがあると指摘し、実際に貸金業法違反や出資法違反で摘発された事例があります。
atoneの現金化はバレますか?
atoneは注文ごとに審査を行っているため、換金性の高い商品を短期間に繰り返し購入すると検知されやすくなります。
支払い遅延がある状態で高額注文が入ると、目視での確認対象になりやすいとみられます。
発覚した場合は会員資格の一時停止または取消しの対象です。
atone現金化は即日でできますか?
商品の到着と業者側の確認作業が挟まるため、申込当日に着金する形は現実的ではありません。
翌日以降になる前提で考える必要があり、その日のうちに必要な支払いには間に合いません。
現金化した後に支払えなくなったらどうなりますか?
延滞事務手数料100円が翌月から毎月10日と25日に加算され、遅延損害金は年14.6%です。
督促が続けば弁護士法人などの債権回収機関に回収が委託され、状況によっては法的措置がとられる場合があります。
返せる見込みが立たない段階なら、法テラスなどで債務整理を相談したほうが傷は浅くなります。
atoneの枠でPayPayなどにチャージできますか?
可否についてatone公式は明示していないため、ここでは断定できません。
ただしNP会員規約の禁止事由には前払式支払手段の購入で相当と認められない頻度・金額のものが挙がっており、チャージ目的の反復利用は禁止事由に触れる可能性があります。
個別の可否は公式サポートへ確認してください。
すでに現金化業者を使ってしまいました。どうすればいいですか?
取立てや高額な違約金の請求が来ている場合は、支払う前に相談してください。
貸金業相談・紛争解決センター(0570-051-051)で相手が登録業者かを確認でき、被害があれば警察相談専用電話(#9110)や法テラスにつなぐことができます。
まとめ
atoneを現金化するなら、atoneに対応している専門業者に依頼するのが手間の少ない方法です。
申し込む前に、atoneに適用される換金率と入金までの日数を見積もりで確かめておくと、思ったより少ない入金に慌てずに済みます。
3サイトともatoneは即日振込の対象外なので、今日中に必要な支払いには間に合いません。
一方で、atoneの現金化はNP会員規約の禁止事由に当たり、発覚すれば会員資格の一時停止や取消しの対象になります。
業者ルートは金融庁がヤミ金融に該当するおそれがあると警告している業態でもあり、換金率75%の負担を年率に直すと400%を超えます。
給与前払い制度や手持ちの売却、緊急小口資金で間に合うならそちらを優先し、支払いがすでに複数重なっているなら法テラスへ相談してください。
けんじ
38歳・福岡在住の会社員
atone現金化業者比較サイト 運営者
20代後半、急な出費が重なって後払いの枠を現金に換えようとした。換金率の仕組みを分かっておらず、手元に残ったのは思っていたより少ない額。翌月は支払いが重なり、しばらく苦しい生活が続いた。
あとになって、公的な貸付制度や給与の前払いなど、もっと負担の軽い方法があったと知った。
焦っているときほど、業者の宣伝だけで決めてしまいがち。同じ思いをしてほしくないから、リスクやほかの選択肢も含めて正直に書いている。